VERI*FACTU se aplaza a octubre de 2028 y se alinea con la factura electrónica
Hacienda ha anunciado el aplazamiento de VERI*FACTU hasta octubre de 2028 para alinear su calendario con el de…
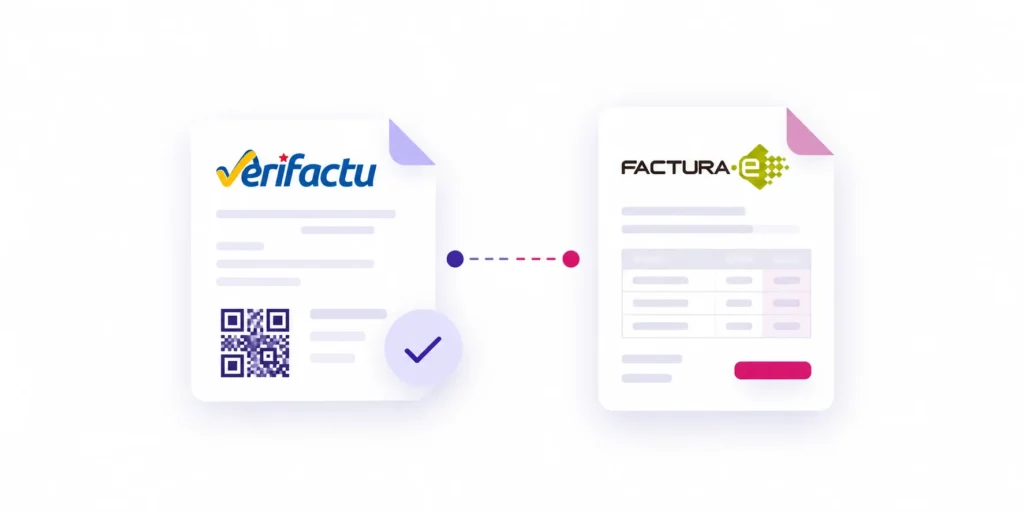
VeriFactu y la factura electrónica suelen aparecer juntos cuando se habla de los próximos cambios en facturación, pero no son la misma obligación y afectan a partes diferentes del proceso de facturación.
Uno afecta principalmente a cómo debe funcionar el sistema con el que se generan las facturas y cómo se registran esas operaciones. El otro regula cómo deben emitirse, transmitirse y recibirse las facturas entre empresas y profesionales.
Entender esta diferencia es importante para no preparar únicamente una parte del proceso. Una empresa puede necesitar adaptar su software a los requisitos de los sistemas informáticos de facturación y, además, prepararse para intercambiar facturas electrónicas estructuradas con clientes y proveedores.
En este artículo explicamos qué exige cada normativa, a quién afecta y cómo puede plantearse su gestión desde un ERP como Microsoft Dynamics 365 Business Central.
La factura electrónica es una factura que se expide, transmite y recibe en formato electrónico. En el nuevo sistema obligatorio entre empresarios y profesionales no bastará, con carácter general, con generar un documento visual y enviarlo por correo: la factura deberá utilizar un formato electrónico estructurado que permita a los distintos sistemas procesar su información.
La Ley 18/2022, conocida como Ley Crea y Crece, amplió la obligación de utilizar factura electrónica en las relaciones comerciales entre empresarios y profesionales. Su desarrollo se ha concretado posteriormente con el Real Decreto 238/2026.
El nuevo sistema admite distintas sintaxis estructuradas, entre ellas CII, UBL, EDIFACT y Facturae. Las plataformas privadas deberán poder trabajar con los formatos admitidos y garantizar su interoperabilidad. También se consideran válidos los mensajes Peppol BIS cuando emplean UBL y se ajustan al estándar europeo correspondiente.
La solución pública de facturación electrónica utilizará UBL como sintaxis de referencia. Además, cuando una empresa emita sus facturas a través de una plataforma privada, el sistema deberá remitir a la solución pública una copia electrónica fiel en UBL en los términos establecidos por la normativa.
El cambio, por tanto, va más allá de sustituir el papel por un PDF.
La factura tendrá que poder circular entre el sistema del proveedor y el del cliente a través de las vías previstas por la normativa. El sistema estará formado por plataformas privadas de intercambio y por una solución pública gestionada por la Agencia Tributaria.
Además, la regulación incorpora información relacionada con el estado de las facturas. Entre otras obligaciones, se contempla la comunicación de su aceptación o rechazo comercial y del pago efectivo completo.
La información sobre estos estados deberá comunicarse en un plazo máximo de cuatro días naturales desde que se produzca el estado correspondiente, excluyendo sábados, domingos y festivos nacionales.
También podrán comunicarse voluntariamente otros estados, como la aceptación o rechazo parcial, el pago parcial o la cesión de la factura a un tercero para su cobro o pago.
El calendario de aplicación de la factura electrónica B2B ya está definido.
La Orden HAC/1028/2026, que regula la solución pública de facturación electrónica, se publicó en el BOE el 5 de octubre de 2026 y entra en vigor el 6 de octubre de 2026. Su entrada en vigor inicia el cómputo de los plazos previstos para la aplicación efectiva de la factura electrónica obligatoria.
A partir de esta fecha, la obligación se aplicará en dos fases:
Esto significa que el calendario de la factura electrónica B2B ya no depende de una orden ministerial pendiente: la cuenta atrás para su aplicación ya ha comenzado.
Cuando se habla de VeriFactu, en realidad conviene diferenciar entre el Reglamento de requisitos de los sistemas informáticos de facturación (RRSIF) y la modalidad concreta denominada VERI*FACTU.
El Real Decreto 1007/2023 establece cómo deben funcionar los programas que soportan los procesos de facturación para garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros generados.
En la práctica, el sistema informático debe generar un registro de facturación cuando se expide una factura y aplicar los mecanismos técnicos previstos para evitar alteraciones u omisiones sin trazabilidad. Las facturas generadas mediante estos sistemas deben incorporar también el código QR establecido por la normativa.
El reglamento permite dos formas generales de funcionamiento.
En un sistema VERI*FACTU, los registros de facturación se remiten de forma continuada a la Agencia Tributaria.
En un sistema no VERI*FACTU, esos registros no se envían de manera inmediata, pero deben conservarse dentro del sistema cumpliendo los requisitos de seguridad, trazabilidad, conservación y control establecidos por la normativa.
Por eso es más preciso decir que las empresas afectadas deben adaptar sus sistemas informáticos de facturación al RRSIF. Utilizar la modalidad VERI*FACTU es una de las formas previstas para trabajar dentro de ese marco.
El 5 de octubre de 2026, Hacienda anunció el aplazamiento de las obligaciones pendientes del Reglamento de sistemas informáticos de facturación hasta octubre de 2028, con el objetivo de coordinar su implantación con el calendario de la factura electrónica obligatoria.
Sin embargo, a fecha de 6 de octubre de 2026, este cambio todavía está pendiente de formalización normativa. Hasta que se publique la modificación correspondiente, las fechas que continúan recogidas en la normativa vigente son el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados.
Por tanto, conviene distinguir entre el nuevo calendario anunciado —octubre de 2028— y las fechas que todavía constan formalmente en la normativa.
En pocas palabras: VeriFactu no obliga a que la factura sea una factura electrónica B2B. Regula principalmente el sistema que la genera y sus registros. La factura electrónica regula el formato y el intercambio de la propia factura entre empresas.
La diferencia entre VeriFactu y factura electrónica se entiende mejor comparando qué resuelve cada normativa.
| RRSIF / VERI*FACTU | Factura electrónica B2B | |
|---|---|---|
| Qué regula | El funcionamiento del sistema informático utilizado para facturar y los registros que genera | La emisión, transmisión y recepción electrónica de la factura entre empresas y profesionales |
| Objetivo principal | Garantizar integridad, trazabilidad e inalterabilidad de los registros de facturación | Digitalizar el intercambio de facturas y mejorar la interoperabilidad y el seguimiento de pagos |
| Qué cambia en el software | Generación de registros, trazabilidad, QR y requisitos de conservación o remisión | Generación de formatos estructurados, intercambio con el destinatario y gestión de estados |
| ¿Se envía información a la AEAT? | En modalidad VERI*FACTU, sí: se remiten los registros de facturación | El sistema contempla una solución pública y el envío de copias e información de estados según la vía utilizada |
| ¿Un PDF es suficiente? | La factura puede seguir representándose visualmente en PDF o papel siempre que el sistema cumpla los requisitos aplicables | En el nuevo sistema B2B obligatorio se exige un mensaje electrónico estructurado; un simple PDF no sustituye ese formato |
| Calendario | Hacienda ha anunciado el aplazamiento hasta octubre de 2028. Mientras se formaliza el cambio, la normativa todavía recoge el 1/1/2027 y el 1/7/2027 según el tipo de obligado | 6/10/2027 para empresas con más de 8 millones de euros de volumen de operaciones y 6/10/2028 para el resto |
| ¿Pueden afectar a la misma empresa? | Sí | Sí |
Importante: que un PDF no sustituya la factura electrónica estructurada no significa que vaya a desaparecer inmediatamente. Durante los primeros doce meses de aplicación para los empresarios y profesionales con un volumen de operaciones superior a 8 millones de euros, las facturas electrónicas deberán acompañarse de un documento en PDF que garantice su legibilidad, salvo que el destinatario acepte de forma voluntaria y expresa recibirlas en su formato original.
Los dos calendarios se están aproximando. La factura electrónica B2B ya tiene fechas de aplicación definidas para octubre de 2027 y octubre de 2028, mientras que Hacienda ha anunciado que las obligaciones pendientes del RRSIF se desplazarán también hasta octubre de 2028.
Este último cambio todavía debe formalizarse normativamente. Por tanto, una misma empresa puede estar afectada por ambos marcos y conviene analizar su adaptación de forma coordinada, aunque se trate de obligaciones diferentes.
El ámbito tampoco es exactamente el mismo.
El reglamento de sistemas informáticos de facturación afecta, con sus correspondientes excepciones, a contribuyentes del Impuesto sobre Sociedades, personas físicas que desarrollan actividades económicas, determinados contribuyentes del Impuesto sobre la Renta de no Residentes y entidades en atribución de rentas que desarrollan actividades económicas cuando utilizan sistemas informáticos de facturación.
Entre las exclusiones más relevantes están los obligados tributarios sometidos al Suministro Inmediato de Información (SII). La Agencia Tributaria aclara que, en relación con sus propias facturas, quienes cumplen mediante el SII no están obligados a aplicar el RRSIF.
Puedes consultar el detalle en las preguntas frecuentes de la Agencia Tributaria sobre el ámbito de aplicación del RRSIF.
Para las empresas ubicadas en Cataluña que tributan en territorio común, este es el marco estatal de referencia. Los territorios forales cuentan con sus propias particularidades fiscales.
La factura electrónica obligatoria regulada en 2026 se centra, por su parte, en las operaciones en las que tanto emisor como destinatario actúan como empresarios o profesionales y el destinatario tiene en España la sede de su actividad, un establecimiento permanente o, en determinados casos, su domicilio o residencia habitual.
Por eso no debe confundirse con una obligación general de convertir inmediatamente todas las facturas de una empresa en facturas electrónicas B2B.
También existen otras obligaciones de facturación electrónica, como las relacionadas con las administraciones públicas, que cuentan con su propia regulación y no son el objeto principal de este artículo.
Sí. Y desde el punto de vista de gestión, es lo razonable.
Que sean dos obligaciones diferentes no significa que la empresa necesite dos sistemas de facturación independientes.
El ERP puede seguir siendo el lugar en el que se crean clientes, pedidos, albaranes, facturas, abonos, vencimientos y movimientos contables. Sobre ese mismo proceso deben incorporarse los mecanismos necesarios para cumplir cada normativa.
Para el RRSIF, el sistema tendrá que gestionar los registros de facturación y los requisitos técnicos correspondientes y, si se trabaja en modalidad VERI*FACTU, su comunicación con la Agencia Tributaria.
Para la factura electrónica B2B será necesario generar el formato estructurado correspondiente, enviarlo por una de las vías admitidas y gestionar la información necesaria para seguir el ciclo de la factura.
La ventaja de hacerlo desde el mismo ERP no es únicamente tecnológica. Evita tener la factura en un sistema, la contabilidad en otro y los intercambios regulatorios en una tercera herramienta sin conexión entre ellas.
El objetivo debería ser que la adaptación normativa forme parte del proceso normal de facturación, no crear nuevos trabajos manuales alrededor del ERP.
Microsoft Dynamics 365 Business Central dispone de un marco de documentos electrónicos —E-Documents— para gestionar el intercambio de documentos desde el ERP. En la localización española, Microsoft documenta actualmente funcionalidades relacionadas con Facturae y VERI*FACTU.
Microsoft también ha documentado un modo VERI*FACTU integrado en Business Central y la posibilidad de trabajar mediante servicios externos. La configuración permite conectar el proceso de facturación del ERP con el tratamiento de los registros previsto por la normativa.
Con la publicación de la Orden HAC/1028/2026, el marco técnico de la solución pública de factura electrónica está mucho más definido. A partir de ahora será necesario validar cómo se incorporan estos requisitos a Business Central, qué capacidades proporciona Microsoft y qué configuración o integración necesita cada empresa según su versión, circuito de facturación y canal de intercambio.
Por eso la preparación no debería limitarse a instalar una funcionalidad cuando llegue la fecha.
Conviene revisar con antelación:
En InfoGestió trabajamos sobre Business Central para que estas obligaciones se integren en el proceso de facturación existente, evitando en lo posible controles paralelos, duplicación de datos y tareas que podrían gestionarse desde el propio ERP.
Puedes consultar también nuestra solución de IFG VeriFactu para Microsoft Dynamics 365 Business Central.
Los nuevos plazos dan más margen, pero no eliminan la necesidad de preparar los sistemas de facturación.
En factura electrónica B2B, el calendario ya ha comenzado a contar. Las empresas con un volumen de operaciones superior a 8 millones de euros deberán estar preparadas en octubre de 2027 y el resto en octubre de 2028.
En RRSIF / VeriFactu, Hacienda ha anunciado que las obligaciones pendientes se desplazarán hasta octubre de 2028, aunque la modificación normativa todavía debe formalizarse.
Para las empresas que trabajan con Business Central, este escenario permite revisar ambos cambios de forma coordinada en lugar de tratarlos como dos proyectos aislados.
Conviene analizar:
El objetivo no debería ser simplemente cumplir una fecha, sino incorporar estas obligaciones al proceso habitual de facturación sin crear controles paralelos, duplicidades o tareas manuales innecesarias.
No. VeriFactu está relacionado principalmente con los requisitos que debe cumplir el sistema informático de facturación y sus registros. La factura electrónica B2B regula el formato y el intercambio de la factura entre empresas y profesionales.
Sí. Son marcos diferentes y una misma empresa puede tener que adaptar su sistema al RRSIF y, además, preparar el intercambio obligatorio de facturas electrónicas B2B.
No. En el nuevo sistema B2B obligatorio se exige una factura electrónica estructurada y un simple PDF no sustituye ese formato. No obstante, durante los primeros doce meses de aplicación para los empresarios y profesionales con un volumen de operaciones superior a 8 millones de euros, la normativa establece que la factura electrónica deberá acompañarse también de un PDF que garantice su legibilidad, salvo que el destinatario acepte expresamente recibirla en su formato original.
Hacienda ha anunciado el aplazamiento de las obligaciones pendientes hasta octubre de 2028. A fecha de 6 de octubre de 2026, este cambio todavía está pendiente de formalización normativa. Mientras no se publique la modificación correspondiente, la normativa vigente mantiene el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados.
La Orden HAC/1028/2026 entra en vigor el 6 de octubre de 2026 e inicia el cómputo de los plazos. La obligación se aplicará desde el 6 de octubre de 2027 a los empresarios y profesionales cuyo volumen de operaciones haya superado los 8 millones de euros durante el año natural anterior y desde el 6 de octubre de 2028 al resto.
En relación con sus propias facturas, no. La Agencia Tributaria aclara que los obligados tributarios sometidos al Suministro Inmediato de Información están excluidos del ámbito del RRSIF.
Sí. El ERP puede seguir siendo el lugar en el que se gestionan clientes, pedidos, albaranes, facturas, abonos y contabilidad, incorporando sobre ese mismo proceso los mecanismos necesarios para cumplir cada normativa. En Business Central habrá que revisar la versión, las capacidades disponibles, las personalizaciones y las integraciones necesarias para adaptar el circuito de facturación de cada empresa.
Última revisión: 6 de octubre de 2026.
Podemos revisar vuestra versión de Business Central, el circuito de facturación, las personalizaciones y las integraciones actuales para identificar qué debéis preparar para el RRSIF / VERI*FACTU y para la factura electrónica B2B.
Contenidos relacionados con la temática de este artículo.
Hacienda ha anunciado el aplazamiento de VERI*FACTU hasta octubre de 2028 para alinear su calendario con el de…
A partir del 5 de octubre de 2026, el documento de control administrativo exigible en determinados transportes públicos…
Si tu empresa utiliza Microsoft Dynamics 365 Business Central para facturar, VeriFactu puede integrarse en el circuito habitual…